来源:九游官网首页 发布时间:2026-08-30 12:41:35
合理、高、低风险区间表示前五天可能面临的价格,其中低风险区预示价值凸显,高风险区间为炒作风险区间;而随着注册制时间越久,高低风险价格越来越趋向未来的一段时间的价格,而合理价格更具有新股溢价问题的指引作用。
【提示说明】:本表格数据源于招股说明书,申购前公司拟发行个股数量包含部分限制流通股,跟上市后实际流通有差距,因此公司上市交易前本表格可能面临二次估值修改,请各位留意!!!
电科思仪(301689):公司是中国电子科技集团有限公司(中国电科)直属的国有股份制企业。公司前身为中电科仪器仪表有限公司,2019年中国电科第四十一研究所将仪器仪表业务相关资产划转至公司,2020年完成混合所有制改革及股份制改制。
公司是一家专门干电子测量仪器研发、制造和销售的高科技企业,是国内电子测量仪器行业产品门类最全、频谱覆盖范围最宽的企业。公司基本的产品包括整机、检测系统、整部件等,产品谱系覆盖微波/毫米波测量仪器、光电测量仪器、通信测量仪器及基础测量仪器等领域,大范围的应用于通信、航空航天、半导体、新能源等战略新兴领域。
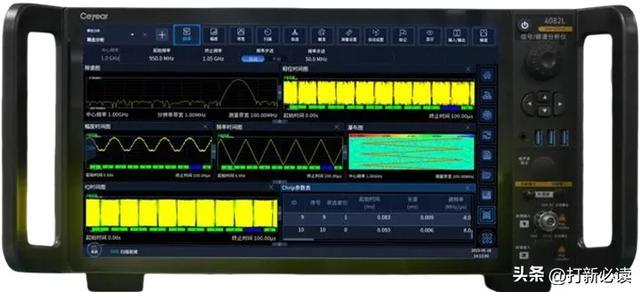
公司是中国总实力最强、收入顶级规模的电子测量仪器研发制造企业,也是目前中国唯一能够在微波/毫米波、光电、通信和基础测量仪器领域全方位对标国际领先企业的电子测量仪器企业。公司先后承担各类国家及省部级重大科研项目300余项,为 “载人航天”“探月工程”“北斗导航”“子午工程” 等国家重大工程提供了关键测试保障。2025年,公司入选工信部第九批国家级制造业单项冠军企业,为电子测量仪器行业唯一获此殊荣的企业。
电科思仪的产品以电子测量仪器为核心,构建了覆盖整机、检测系统、整部件的完整产品矩阵。公司产品大范围的应用于通信、工业电子、航空航天、国防、高校科教等关键领域。公司测试频率范围覆盖0.1GHz~500GHz。
1:整机业务——第一大收入来源整机是公司的核心产品线亿元,占主要经营业务收入的56.23%。整机产品营销售卖收入主要来源于微波/毫米波测量仪器产品的出售的收益。在该领域,公司已达到国际领先水平,2024年市场占有率为13.98%。
2:检测系统业务检测系统是公司的第二大收入来源。2025年测试系统业务收入8.81亿元,占总收入的37.1%。公司能够为客户提供全方位、场景化的整体测试解决方案。
3:整部件业务整部件业务收入规模比较小,是整机与检测系统业务的配套补充。
公司核心竞争力国内电子测量仪器“一哥”的绝对龙头地位。电科思仪最核心的竞争壁垒,在于国内电子测量仪器市场的绝对领头羊。2024年,公司在中国电子测量仪器产品及测试测量系统市场中位列国内企业份额第一。其中,在微波/毫米波测量仪器产品上,公司以10.17亿元的营业收入获得国内企业市场占有率排名第一。2024年国内微波/毫米波测量仪器市场规模为72.8亿元,公司市场占有率达13.98%。
公司是中国目前唯一能够在微波/毫米波、光电、通信和基础测量仪器领域全方位对标国际领先企业(是德科技、罗德与施瓦茨等)的电子测量仪器企业。总体技术水平国内领先,特别是在微波/毫米波测量仪器领域已达到国际领先水平,并在部分细致划分领域达到国际领先水平。
公司主营收入99%以上由核心技术产业化贡献。报告期内,公司研发投入分别为3.75亿元、4.59亿元和4.53亿元,占据营业收入的占比分别是17.40%、22.35%和18.88%。
1:国内电子测量仪器“一哥”,稀缺性极高。公司是中国总实力最强、收入顶级规模、产品门类最全的电子测量仪器企业,也是中国唯一能在四大领域全方位对标国际领先企业的标的。
2:发行PE明显低于行业平均。发行PE 44.81倍,低于仪器仪表制造业平均PE 62.48倍,折价幅度约28% 。
4:国家队背景+国家战略背书。中国电科直属、国务院国资委实控,“十五五”规划将高端仪器仪表列入重点工程。
5:深度参与国家重大工程。为“载人航天”“探月工程”“北斗导航”等提供关键测试保障。
2025年,公司主要经营业务收入按产品类别可分为4大板块,分别为整机业务(13.37亿元,占2025年主营收入的56.23%)、测试系统业务
(8.81亿元,占2025年主营收入的37.03%)、整部件业务(1.45亿元,占2025年主营收入的6.08%),其他业务0.16亿占比0.67%。2023-2025年,公司报告期各期,整机业务和测试业务收入合计占主要经营业务收入的比重均在90%以上。
毛利率大幅提升后略有回落:综合毛利率从2023年的40.01%跃升至2024年的49.38%,2025年微降至47.46%。主营业务毛利率从40.04%提升至47.64%。但需注意,公司毛利率显著低于可比公司均值(58.28%)。
ROE持续提升:加权平均ROE从2023年的9.82%提升至2025年的18.64%,盈利能力显著增强。
研发投入高但2025年略有下降:研发费用从3.75亿元增至4.59亿元后,2025年微降至4.53亿元,研发费用率从22.35%降至18.88%。
资产负债率持续优化:合并资产负债率从45.37%降至38.53%,财务状况稳健。
经营现金流大幅改善:2025年经营现金流5.05亿元,同比增长117.9%。
根据管理层初步预测,2026年1月至9月实现净利润2.45至2.65亿元,较去年同期变化约-2.05%至5.95%。(信息来源:2026-08-20 临时公告)
项目总投资资金15亿,其中5.46亿用于高端电子测量仪器生产线亿用于新一代移动通信测试研发与产业化建设项目 ,3.65亿用于技术创新中心建设项目,5.42亿用于补充流动资金,具体项目如下:
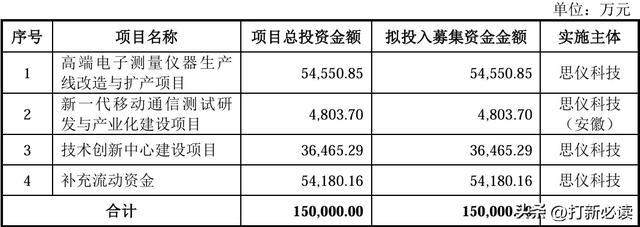
高端电子测量仪器生产线改造与扩产项目是本次募投的核心之一,建设期3年,年产能预计10,670台套。项目旨在突破现有产能瓶颈,提升产品性能与竞争力。
新一代移动通信测试研发与产业化建设项目由思仪科技(安徽)实施,聚焦5G/6G通信测试领域。
⚠️ 需特别注意的是:公司在报告期内进行了大额分红,但仍募资5.42亿元用于补充流动资金,引发市场关注。
市场规模持续扩容:据Frost&Sullivan数据,2024年中国电子测量仪器产品及检测系统市场规模已达495亿元,预计2029年将增长至826.4亿元。全球电子测量仪器产品及测试测量系统市场规模预计将由2025年的1,527.2亿元增长至2029年的2,074.2亿元,年复合增长率达7.95%。
多重驱动因素共振:在5G/6G建设、AI算力扩张、半导体自主可控及国防现代化等多元需求共同驱动下,电子测量仪器市场空间持续扩容。
国产替代加速:随国家对高端科学仪器自主可控要求的提升,下游客户对国产仪器的采购意愿明显地增强。公司作为国内电子测量仪器领域的领军企业,在国产替代进程中牢牢占据先发优势。
全球电子测量仪器市场长期由是德科技(Keysight)、罗德与施瓦茨(Rohde & Schwarz) 等国际巨头主导。国内企业中,电科思仪是总实力最强、收入顶级规模的企业。
可比公司:国内主要竞争对象包括普源精电688337、鼎阳科技688112、坤恒顺维688283等。但电科思仪的体量和产品门类远超上述企业——2024年公司营收20.52亿元,而普源精电、鼎阳科技、坤恒顺维的市场占有率分别为5.44%、3.87%、0.49%。
结论:建议申购,后期建议谨慎关注。⚠️注意估值陷阱:1:毛利率差距显著——公司毛利率47.46%,而可比公司毛利率均值高达58.28%。低PE部分反映了低毛利率的现实。2:政府补助依赖度高——2025年其他收益1.47亿元,主要是政府补助。若扣除政府补助,实际盈利能力将显著下降。3:2026年业绩增速骤降——1-9月净利润增速预计仅-2.05%~5.95%,远低于2025年的59.27%。低PE对应的是“低增长”而非“低估” 。4:2026年1-9月业绩对应前瞻PE约55-60倍——按16.00元发行价、1-9月净利润2.45-2.65亿元年化推算,2026年全年净利润约3.3-3.5亿元,对应PE约42-45倍,与发行PE基本相当,并无显著折价。
上市首日表现方面,在2026年创业板新股平均涨幅324.39%的火热行情下,叠加低PE发行(44.81倍 vs 行业62.48倍)和“国家队”背书,预计首日涨幅150%-220%。首日溢价空间相对有限。投资者需充分评估业绩增速放缓和毛利率偏低的风险,理性看待打新收益预期。
风险提示:本文基于公开招股说明书及市场数据整理分析,仅供参考,不构成投资建议。新股上市首日波动极大,请投资者充分认识风险,理性决策。
 |